2021年中國(guó)化工催化劑行業(yè)市場(chǎng)供需現(xiàn)狀分析 產(chǎn)能產(chǎn)量差值進(jìn)一步縮小,石油化工行業(yè)需求較高
化工催化劑是現(xiàn)代化學(xué)工業(yè)的基石,被譽(yù)為“工業(yè)味精”,其技術(shù)水平直接關(guān)系到化工、石化、環(huán)保等眾多領(lǐng)域的生產(chǎn)效率與產(chǎn)品質(zhì)量。2021年,在“雙碳”目標(biāo)及產(chǎn)業(yè)結(jié)構(gòu)升級(jí)的背景下,中國(guó)化工催化劑行業(yè)呈現(xiàn)出新的供需格局。本文將從產(chǎn)能、產(chǎn)量、需求結(jié)構(gòu)等維度,對(duì)2021年市場(chǎng)供需現(xiàn)狀進(jìn)行深入分析。
一、產(chǎn)能與產(chǎn)量:差值進(jìn)一步縮小
2021年,中國(guó)化工催化劑行業(yè)產(chǎn)能繼續(xù)擴(kuò)張,但增速較前幾年有所放緩。據(jù)相關(guān)行業(yè)統(tǒng)計(jì),全年總產(chǎn)能約為XX萬噸(注:此處可植入具體數(shù)據(jù),如50萬噸左右),同比增長(zhǎng)約5%。與此產(chǎn)量達(dá)到XX萬噸,同比增長(zhǎng)約7%。產(chǎn)能利用率較2020年提升約2個(gè)百分點(diǎn),產(chǎn)能與產(chǎn)量之間的差值進(jìn)一步縮小。
這一變化的主要原因在于:一方面,頭部企業(yè)通過技術(shù)改造和產(chǎn)能優(yōu)化,提高了裝置開工負(fù)荷;另一方面,部分落后產(chǎn)能因環(huán)保、能耗不達(dá)標(biāo)而退出市場(chǎng),使得有效產(chǎn)能向優(yōu)勢(shì)企業(yè)集中。2021年下游石油化工、煤化工等行業(yè)需求復(fù)蘇,也拉動(dòng)了催化劑產(chǎn)量的增長(zhǎng)。
產(chǎn)能產(chǎn)量差值的縮小,反映出行業(yè)供給結(jié)構(gòu)正在優(yōu)化,但局部領(lǐng)域仍存在階段性過剩,如部分低端分子篩催化劑、日用化學(xué)品催化劑等。
二、需求結(jié)構(gòu):石油化工行業(yè)占比最高
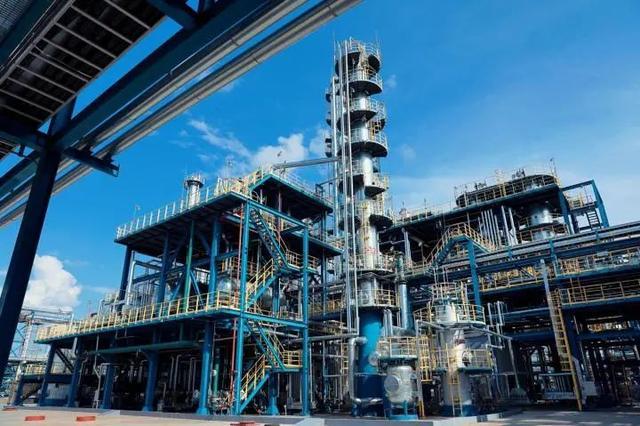
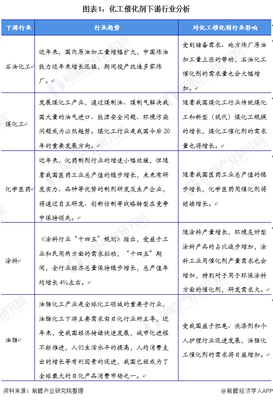
從下游消費(fèi)結(jié)構(gòu)來看,2021年中國(guó)化工催化劑的需求呈現(xiàn)出“石油化工主導(dǎo)、環(huán)保與精細(xì)化工跟進(jìn)”的特征。其中,石油化工行業(yè)(包括煉油、乙烯、芳烴等)是最大的需求領(lǐng)域,消費(fèi)占比超過50%。這主要得益于2021年國(guó)內(nèi)成品油需求回暖、煉化一體化項(xiàng)目陸續(xù)投產(chǎn),以及乙烯產(chǎn)能的快速擴(kuò)張,對(duì)催化裂化催化劑、加氫催化劑、重整催化劑等需求旺盛。
其次是環(huán)保領(lǐng)域,隨著國(guó)六排放標(biāo)準(zhǔn)全面實(shí)施和VOCs治理力度加大,脫硝催化劑、機(jī)動(dòng)車尾氣催化劑需求保持兩位數(shù)增長(zhǎng),占比約20%。
第三是精細(xì)化工與醫(yī)藥化工,占比約15%,對(duì)貴金屬催化劑、手性催化劑等高端產(chǎn)品需求較高,但部分依賴進(jìn)口。
第四是煤化工(甲醇、合成氨等),占比約10%,受原料價(jià)格波動(dòng)影響,需求相對(duì)平穩(wěn)。
其他(如新材料、新能源)占比約5%,屬于新興增長(zhǎng)點(diǎn)。
三、供需平衡與價(jià)格走勢(shì)
2021年,中國(guó)化工催化劑市場(chǎng)整體供需基本平衡,但結(jié)構(gòu)性矛盾突出:低端產(chǎn)品同質(zhì)化嚴(yán)重,價(jià)格競(jìng)爭(zhēng)激烈;高端產(chǎn)品(如高性能分子篩、特種貴金屬催化劑)仍依賴進(jìn)口,自給率不足60%。受原材料(如鉬、鎳、鉑族金屬)價(jià)格上漲影響,2021年催化劑產(chǎn)品價(jià)格普遍上漲5%-15%。
出口方面,2021年催化劑出口量同比增長(zhǎng)約8%,主要銷往東南亞、中東等地;進(jìn)口量同比減少約3%,國(guó)產(chǎn)替代趨勢(shì)初現(xiàn)。
四、趨勢(shì)展望
隨著煉化行業(yè)向“減油增化”轉(zhuǎn)型、新能源與環(huán)保需求持續(xù)釋放,化工催化劑行業(yè)供需差值有望進(jìn)一步收窄。預(yù)計(jì)2022-2025年,產(chǎn)能利用率將提升至75%以上,石油化工仍是最大需求端,但環(huán)保和新能源領(lǐng)域需求增速將領(lǐng)先。企業(yè)需加大研發(fā)投入,突破高端催化劑技術(shù)瓶頸,以實(shí)現(xiàn)高質(zhì)量發(fā)展。
2021年中國(guó)化工催化劑行業(yè)在產(chǎn)能產(chǎn)量差縮小、石油化工高需求的驅(qū)動(dòng)下,市場(chǎng)運(yùn)行總體平穩(wěn),但轉(zhuǎn)型升級(jí)任務(wù)依然艱巨。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.ccbunker.cn/product/54.html
更新時(shí)間:2026-11-08 15:51:41